Un renversement de hiérarchie imminent sur le marché européen
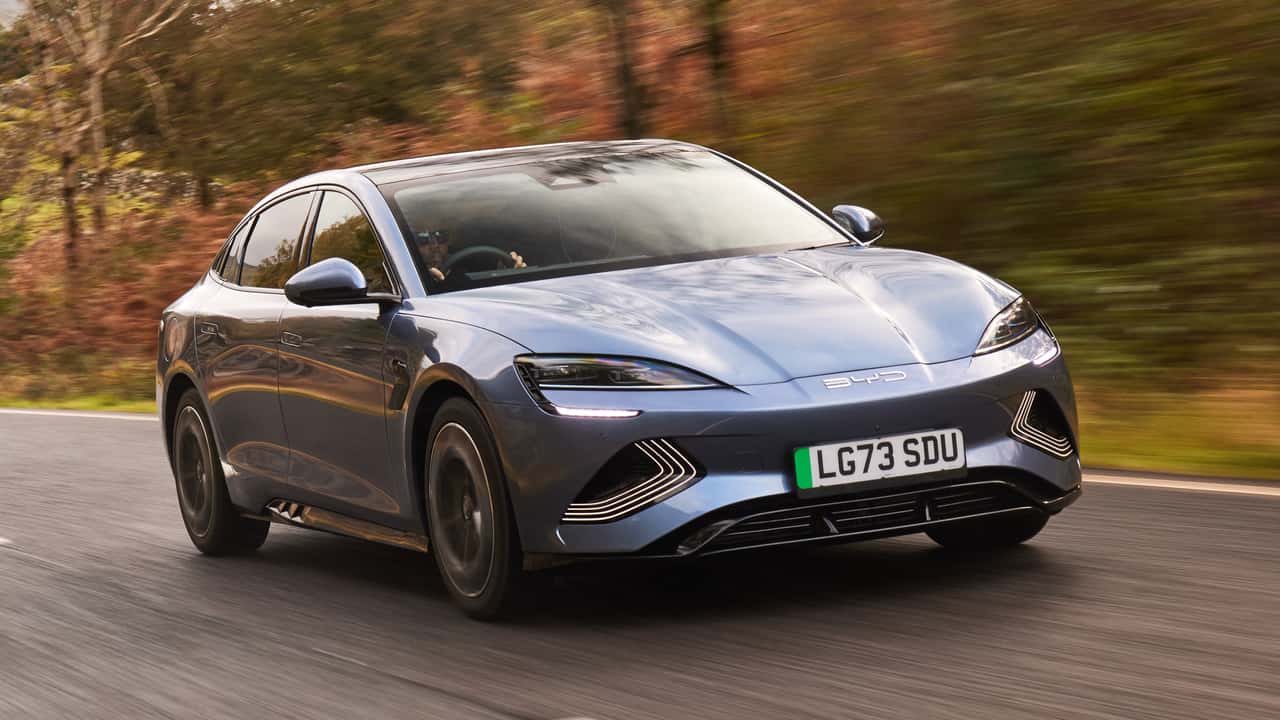
Le constructeur chinois BYD se trouve désormais à seulement 10 839 immatriculations de Ford sur le marché européen, selon les données compilées par l’Association des Constructeurs Européens d’Automobiles (ACEA). Si la trajectoire actuelle se maintient, les deux groupes pourraient échanger leurs positions au classement avant la fin de l’année 2025, ce qui constituerait un bouleversement structurel sans précédent dans le secteur automobile européen.
La part de marché de BYD en Europe a progressé à 2,5 % sur la période considérée, contre 1,1 % pour les huit premiers mois de 2025. Cette accélération n’est pas le fruit du hasard : elle reflète des choix stratégiques diamétralement opposés entre les deux constructeurs au cours des dernières années.
Ford : une gamme européenne allégée au détriment des volumes
Ford a délibérément réduit son exposition sur le marché européen en supprimant plusieurs modèles emblématiques de son catalogue. La Ka, la Fiesta, la Focus et la Mondeo ont toutes été abandonnées, laissant le constructeur américain avec une offre grand public significativement appauvrie. Le directeur général Jim Farley a justifié ces décisions en reconnaissant que ces véhicules « étaient appréciés par de nombreux clients », mais qu’ils ne généraient pas une rentabilité suffisante pour justifier de nouveaux cycles d’investissement.
Les modèles subsistants, notamment le Puma et le Kuga, sont présents sur le marché depuis 2019 et commencent à accuser leur âge face à une concurrence renouvelée. Par ailleurs, l’avenir des SUV électriques Explorer et Capri, développés sur plateforme Volkswagen, demeure incertain à ce stade.
Un partenariat avec Renault pour reconstituer l’offre
Face à cette érosion de sa présence, Ford a annoncé un partenariat stratégique avec le groupe Renault, qui prendra en charge la fabrication de plusieurs nouveaux modèles destinés spécifiquement à l’Europe. Parmi les projets envisagés figurent une renaissance de la Fiesta s’appuyant sur la plateforme de la Renault 5, ainsi qu’un petit crossover lié à la Renault 4. Ford s’est engagé à doter ces véhicules de designs propres et d’adaptations techniques distinctives, afin qu’ils ne soient pas perçus comme de simples modèles rebadgés.
Ces deux véhicules s’inscrivent dans une gamme de cinq modèles « conçus pour l’Europe » attendus d’ici la fin de la décennie. Les trois modèles complémentaires comprennent un Bronco spécifique au marché européen et deux crossovers multi-énergies, qui pourraient remplacer le Puma et le Kuga. Cette stratégie de reconstitution de gamme demeure cependant soumise à des délais d’exécution qui laissent le terrain libre à la concurrence chinoise à court terme.
Une présence chinoise qui dépasse le seul cas BYD
BYD n’est pas le seul acteur chinois à exercer une pression croissante sur les constructeurs établis. SAIC, propriétaire de la marque MG, talonne de près le constructeur de Shenzhen. En agrégeant les volumes de Geely, BYD, SAIC et Chery, les constructeurs d’origine chinoise représentent désormais 10,4 % de part de marché en Europe, soit une voiture immatriculée sur dix.
Le périmètre géographique retenu par l’ACEA couvre les 27 États membres de l’Union européenne, auxquels s’ajoutent l’Islande, le Liechtenstein, la Norvège, la Suisse et le Royaume-Uni. Ce cadre de référence englobe l’ensemble des grands marchés continentaux et offre ainsi une image représentative de la dynamique globale du secteur.
La rapidité avec laquelle un écart de stratégie industrielle se traduit en parts de marché concrètes constitue le signal le plus instructif de cette évolution. Les constructeurs chinois ne sont plus une anomalie statistique dans les données d’immatriculation européennes : ils s’imposent comme une composante structurelle et croissante d’un marché en pleine recomposition.