Une Fed déterminée, des marchés européens imperturbables
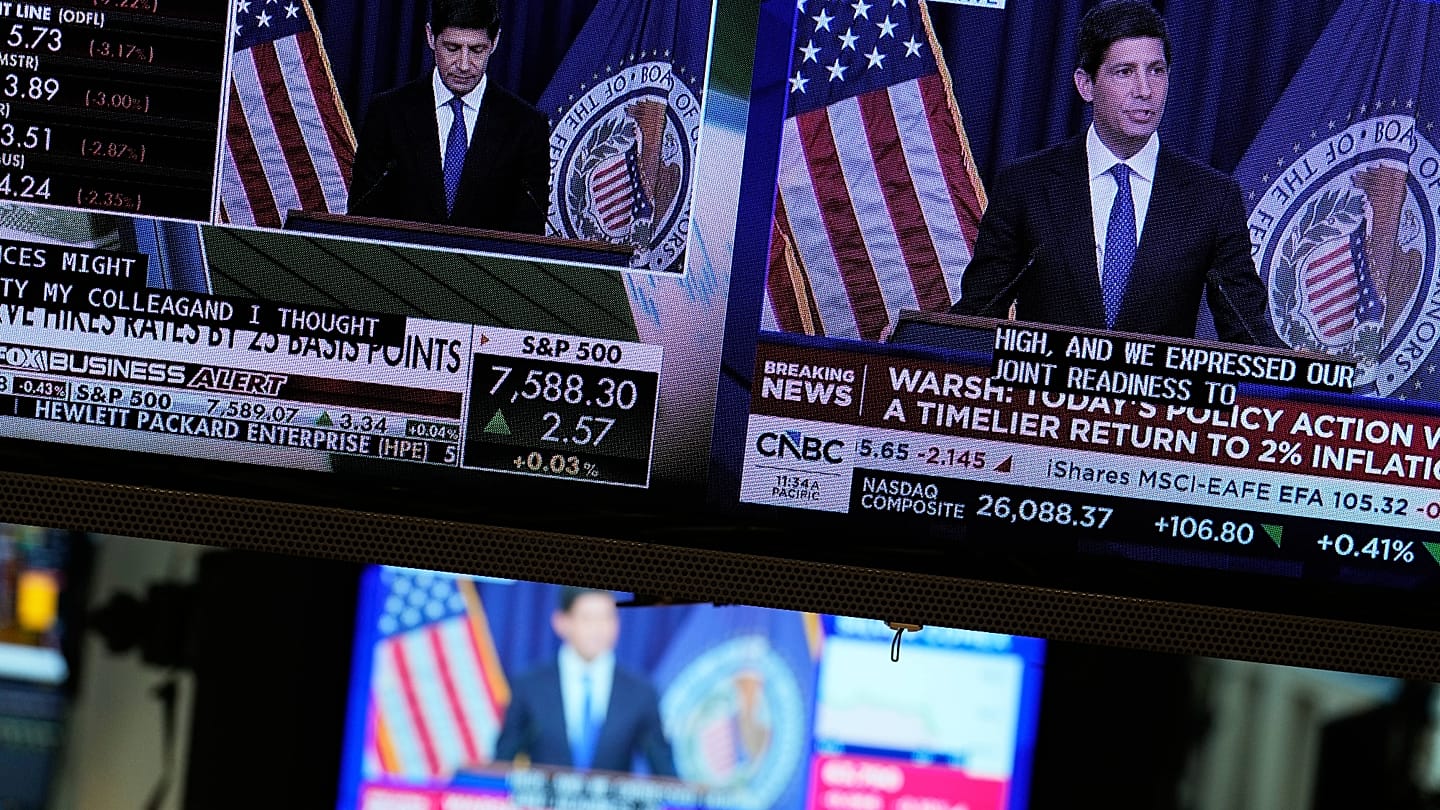
La Réserve fédérale américaine (Fed) a relevé ses taux directeurs pour la première fois depuis plus de trois ans, signalant clairement que d’autres hausses suivraient. Wall Street a réagi avec nervosité : le Dow Jones Industrial Average a cédé 1,2 % mercredi, le S&P 500 a perdu 0,4 %, seul le Nasdaq restant globalement stable. Les marchés asiatiques ont, eux, affiché des résultats contrastés dans la nuit, le Nikkei 225 de Tokyo progressant de 0,2 % et le Kospi de Séoul gagnant 0,9 %, tandis que le Hang Seng de Hong Kong reculait de 0,7 % et le Shanghai Composite de 0,4 %.
Les Bourses européennes ont pourtant ouvert en hausse jeudi matin, absorbant la décision de la Fed avec un calme notable. L’Euro Stoxx 50 comme le Stoxx 600 affichaient plus de 0,6 % de progression dès les premières minutes de cotation.
Le CAC 40 français, le DAX 30 allemand, le FTSE MIB italien, l’IBEX 35 espagnol, l’AEX néerlandais et le SMI suisse évoluaient tous entre 0,2 % et 0,7 % au-dessus de leur clôture de la veille. Le FTSE 100 britannique menait la danse, progressant de plus de 1 %.
Lorraine Tan, directrice de la recherche actions pour l’Asie chez Morningstar, a résumé l’état d’esprit général : les réactions étaient « globalement conformes aux attentes, puisque la hausse de taux était elle aussi en ligne avec les anticipations du marché ». Elle a toutefois précisé que la guerre en Ukraine devrait continuer à exercer une pression structurelle sur l’inflation.
Valeurs sectorielles : l’automobile et l’industrie en tête, la tech à la traîne
Sur la place parisienne, les valeurs automobiles et industrielles ont tiré l’indice vers le haut. Renault gagnait plus de 2 %, Stellantis progressait de 1,6 % et Schneider Electric de 1,3 %. Le secteur technologique évoluait en sens inverse, Dassault Systèmes reculant de 2,4 %, illustrant la sensibilité persistante des valeurs de croissance à la remontée des taux longs.
Un dollar renforcé, des rendements obligataires en tension
Les mouvements les plus significatifs de la séance se produisaient sur les marchés des devises et des obligations. Le dollar américain est monté à son plus haut niveau en sept semaines face à un panier de grandes devises, porté par le bond des rendements des bons du Trésor à court terme consécutif à la décision de la Fed.
L’euro se négociait autour de 1,146 dollar, en recul de 0,5 % par rapport à son niveau d’ouverture de mercredi. Un dollar plus fort améliore mécaniquement la compétitivité des exportations européennes sur le marché américain, mais il renchérit simultanément tout ce qui est libellé en dollars — au premier rang desquels le pétrole et le gaz — alourdissant ainsi la facture énergétique du continent à un moment particulièrement délicat.
Sur le marché obligataire, le rendement des bons du Trésor américain à deux ans, l’échéance la plus sensible aux anticipations de politique monétaire, est monté aux environs de 4,72 %, contre 4,67 % avant l’annonce. Le rendement à 10 ans se maintenait proche de 5 %, reflétant à la fois le choc énergétique lié au conflit en cours et l’inquiétude croissante des investisseurs quant à la soutenabilité de la dette publique américaine.
Nouvelles hausses en vue : Goldman Sachs révise ses prévisions
Les opérateurs de marché anticipent désormais pleinement une nouvelle hausse de taux d’ici décembre et évaluent à environ 50 % la probabilité d’un relèvement dès octobre. Goldman Sachs est devenue l’une des premières grandes banques de Wall Street à intégrer des hausses consécutives dans son scénario central, abandonnant sa précédente prévision selon laquelle le mouvement de ce mois-ci constituerait un geste isolé.
Les regards se tournent désormais vers deux autres banques centrales majeures. La Banque d’Angleterre doit annoncer sa décision plus tard dans la journée de jeudi ; le consensus de marché table sur un statu quo. La Banque du Japon, qui se réunit vendredi, est quant à elle attendue sur un relèvement de ses taux, ce qui constituerait un signal fort de normalisation monétaire à l’échelle mondiale.