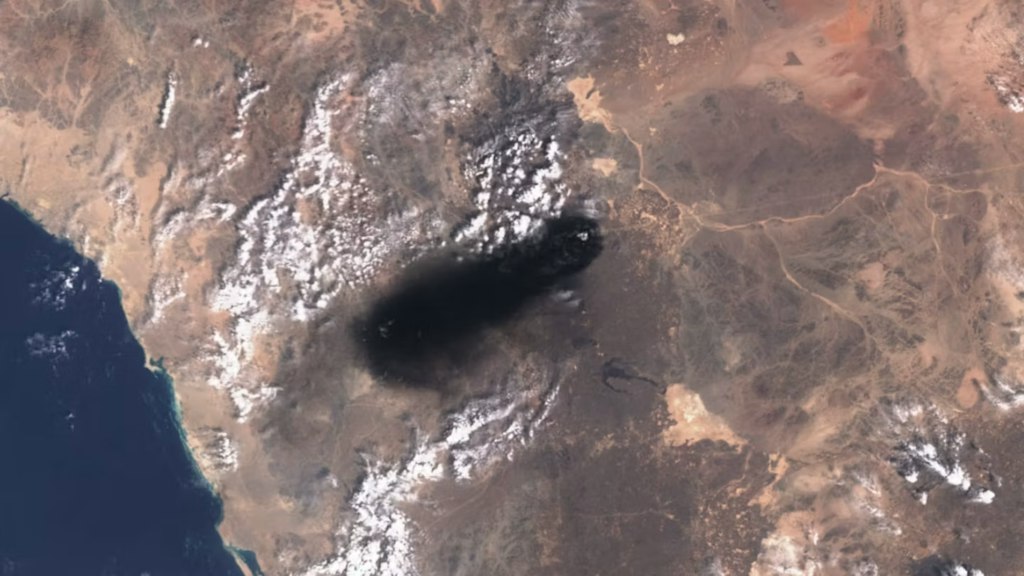
L’Arabie saoudite a temporairement fermé son oléoduc Est-Ouest à la suite d’attaques de drones lancées depuis le territoire irakien, selon Riyad et Bagdad. Cette infrastructure constitue aujourd’hui l’une des artères les plus stratégiques du système énergétique mondial : longue d’environ 1 200 kilomètres, elle relie les zones de production de l’est du royaume au terminal de Yanbu, sur la mer Rouge, permettant au pétrole saoudien de contourner le détroit d’Ormuz.
Sa capacité maximale atteint environ sept millions de barils par jour. Ces derniers mois, alors que la circulation pétrolière à Ormuz était fortement perturbée par la guerre régionale, l’oléoduc transportait entre quatre et cinq millions de barils quotidiennement, soit l’équivalent de 4 à 5 % de l’approvisionnement mondial. Sa fermeture, même temporaire, prive donc Riyad de l’un de ses principaux mécanismes de contournement au moment précis où la voie maritime traditionnelle du Golfe fonctionne très en dessous de sa capacité normale.
L’effet sur les marchés a été immédiat. Le Brent a frôlé les 110 dollars le baril au cours de la semaine, atteignant un plus haut de 109,97 dollars, avant de retomber vendredi et de clôturer à 104,61 dollars. Cette détente relative ne doit pas masquer l’ampleur du mouvement : le pétrole a gagné plus de 8 % sur la semaine et demeure très au-dessus des niveaux observés avant le déclenchement du conflit avec l’Iran en février.
La réaction des marchés s’explique moins par les dégâts matériels immédiats que par ce que l’attaque révèle : les voies alternatives sur lesquelles reposait jusqu’ici la résilience pétrolière du Golfe deviennent elles-mêmes vulnérables.
Le contournement d’Ormuz fragilisé
Le rôle de l’oléoduc Est-Ouest est devenu considérablement plus important depuis que le détroit d’Ormuz est largement paralysé par le conflit. Avant la guerre, environ un cinquième du commerce mondial de pétrole et de gaz naturel liquéfié transitait par cette étroite voie maritime séparant l’Iran de la péninsule Arabique.
L’Arabie saoudite disposait cependant d’un avantage majeur sur plusieurs de ses voisins : contrairement à des producteurs dont les infrastructures d’exportation sont presque entièrement orientées vers le golfe Persique, Riyad peut transférer une partie importante de sa production vers la côte occidentale et l’expédier depuis la mer Rouge.
L’oléoduc Est-Ouest constituait donc une véritable soupape de sécurité. Sa mise hors service, même provisoire, réduit cette marge de manœuvre et montre qu’une stratégie de contournement géographique ne protège pas nécessairement contre des frappes aériennes menées à plusieurs centaines de kilomètres des principaux fronts.
L’attaque possède également une dimension politique particulièrement sensible. L’Arabie saoudite affirme que les drones provenaient d’Irak, où plusieurs milices chiites soutenues par l’Iran disposent d’une influence importante. Aucun groupe n’a toutefois revendiqué l’opération dans l’immédiat, et attribuer directement l’attaque à Téhéran irait au-delà des éléments publiquement établis. L’Irak a néanmoins pris des mesures après avoir confirmé l’origine géographique de l’attaque, notamment en limogeant des responsables sécuritaires dans la province de Maysan.
Bab al-Mandab devient le deuxième point critique
À l’autre extrémité de la péninsule Arabique, l’évolution militaire au Yémen accentue encore la pression.
Les Houthis, alliés de l’Iran, ont progressé le long de la côte de la mer Rouge et se sont emparés de l’île stratégique de Perim, située au milieu du détroit de Bab al-Mandab. Cette voie maritime relie la mer Rouge au golfe d’Aden et constitue l’accès méridional à la route menant au canal de Suez.
Le danger est évident : lorsque l’Arabie saoudite détourne son pétrole d’Ormuz vers Yanbu, les cargaisons doivent ensuite emprunter la mer Rouge. Si la navigation autour de Bab al-Mandab devient elle aussi trop dangereuse ou trop coûteuse, la valeur stratégique du contournement saoudien diminue considérablement.
Il serait excessif d’affirmer que l’Iran contrôle directement les deux détroits. Mais Téhéran se trouve désormais en position de bénéficier de pressions simultanées sur deux des principaux goulets d’étranglement énergétiques mondiaux : directement dans son environnement immédiat autour d’Ormuz, et indirectement à Bab al-Mandab par l’intermédiaire des Houthis.
Cette configuration accroît considérablement la valeur stratégique des acteurs non étatiques alliés à l’Iran. Elle permet de disperser la pression militaire sur plusieurs milliers de kilomètres et complique toute réponse visant à sécuriser les flux énergétiques par une seule opération navale ou diplomatique.
Un problème qui dépasse largement l’Arabie saoudite
Le risque principal pour le marché mondial n’est pas nécessairement une disparition durable de plusieurs millions de barils de production. Il réside aussi dans l’incertitude concernant leur capacité à atteindre les acheteurs.
Production et exportation sont deux problèmes différents. L’Arabie saoudite peut disposer de pétrole disponible dans ses champs et ses installations de stockage tout en étant confrontée à des difficultés croissantes pour l’acheminer vers les marchés asiatiques, européens ou américains.
La multiplication des attaques entraîne en outre des conséquences secondaires : augmentation des primes d’assurance maritime, réticence de certains armateurs à entrer dans les zones les plus exposées, hausse des coûts de fret, allongement éventuel des itinéraires et constitution de stocks de précaution par les raffineurs.
Ces éléments peuvent maintenir les prix élevés même sans interruption totale des exportations.
L’Agence internationale de l’énergie a déjà indiqué que l’approvisionnement saoudien était tombé à son niveau le plus faible depuis plus de trois décennies, notamment en raison des perturbations affectant les routes maritimes.
Un choc qui pourrait revenir par l’inflation
Une hausse prolongée du Brent au-dessus de 100 dollars ne concerne pas uniquement les entreprises énergétiques. Elle peut progressivement se transmettre aux carburants, au transport routier et aérien, à la pétrochimie puis aux coûts logistiques d’une grande partie de l’économie mondiale.
Le diesel américain a déjà dépassé les six dollars le gallon, un record, tandis que la remontée des prix de l’énergie nourrit de nouvelles inquiétudes sur l’inflation et sur la trajectoire des taux d’intérêt.
La question devient alors macroéconomique. Plus le choc pétrolier se prolonge, plus les banques centrales risquent de se retrouver confrontées à une situation inconfortable : une énergie chère qui entretient l’inflation alors que les tensions géopolitiques pèsent simultanément sur la croissance.
L’épisode peut ainsi se transmettre du marché physique du pétrole aux obligations, aux devises, aux marchés actions et aux anticipations de politique monétaire.
La Suisse n’est pas à l’écart
Pour la Suisse, géographiquement éloignée du conflit mais profondément intégrée aux marchés internationaux, plusieurs canaux de transmission méritent une attention particulière.
Le premier est évidemment énergétique. Une hausse durable du pétrole renchérit les produits pétroliers importés et peut se répercuter sur les prix des carburants, du transport et de certaines chaînes industrielles.
Le deuxième concerne le négoce des matières premières. La Suisse abrite un important écosystème international de trading, de financement du commerce et de services liés aux matières premières. Une forte volatilité pétrolière peut accroître les revenus de certaines activités de trading mais aussi les besoins de financement, les appels de marge, le risque de contrepartie et l’exposition des établissements qui financent ces flux.
Le troisième canal passe par les marchés financiers. Un choc pétrolier prolongé susceptible de raviver l’inflation mondiale peut modifier les anticipations de taux, peser sur les valorisations boursières et renforcer les mouvements vers les actifs perçus comme refuges — avec des implications potentielles pour le franc suisse et, à terme, pour la Banque nationale suisse.
La question pertinente pour Berne et pour le Finanzplatz n’est donc pas de déterminer quel camp dispose du meilleur récit politique, mais d’évaluer la durée et l’ampleur d’une perturbation physique des flux énergétiques.
Un nouvel équilibre de vulnérabilité
Pendant plusieurs décennies, la principale inquiétude énergétique du Golfe s’est concentrée sur le détroit d’Ormuz. L’existence de pipelines traversant la péninsule Arabique permettait précisément de réduire cette vulnérabilité.
La crise actuelle montre les limites de ce raisonnement.
Si Ormuz est fortement perturbé, que l’oléoduc Est-Ouest devient lui-même une cible et que les routes de la mer Rouge sont simultanément menacées autour de Bab al-Mandab, l’Arabie saoudite se retrouve confrontée non plus à un goulet d’étranglement unique, mais à un système entier de voies d’exportation vulnérables.
C’est ce qui donne à l’attaque contre l’oléoduc une importance dépassant très largement les dommages constatés sur place. Elle démontre qu’une infrastructure conçue précisément pour contourner une crise maritime peut devenir à son tour un élément du champ de bataille.
L’enjeu des prochains jours sera donc de savoir à quelle vitesse Riyad pourra rétablir complètement le fonctionnement du pipeline, si de nouvelles frappes viseront les infrastructures énergétiques saoudiennes et surtout si la progression des Houthis se traduira par une perturbation effective du trafic à Bab al-Mandab.
Si ces trois facteurs devaient se conjuguer, le marché pétrolier entrerait dans une configuration rarement observée : le principal exportateur mondial confronté simultanément à des risques sur sa route orientale, son corridor terrestre de substitution et son débouché occidental.
Dans ce contexte, les quelque 110 dollars atteints brièvement par le Brent pourraient moins représenter le sommet de la crise qu’une première mesure de la prime de risque que les marchés commencent à intégrer.