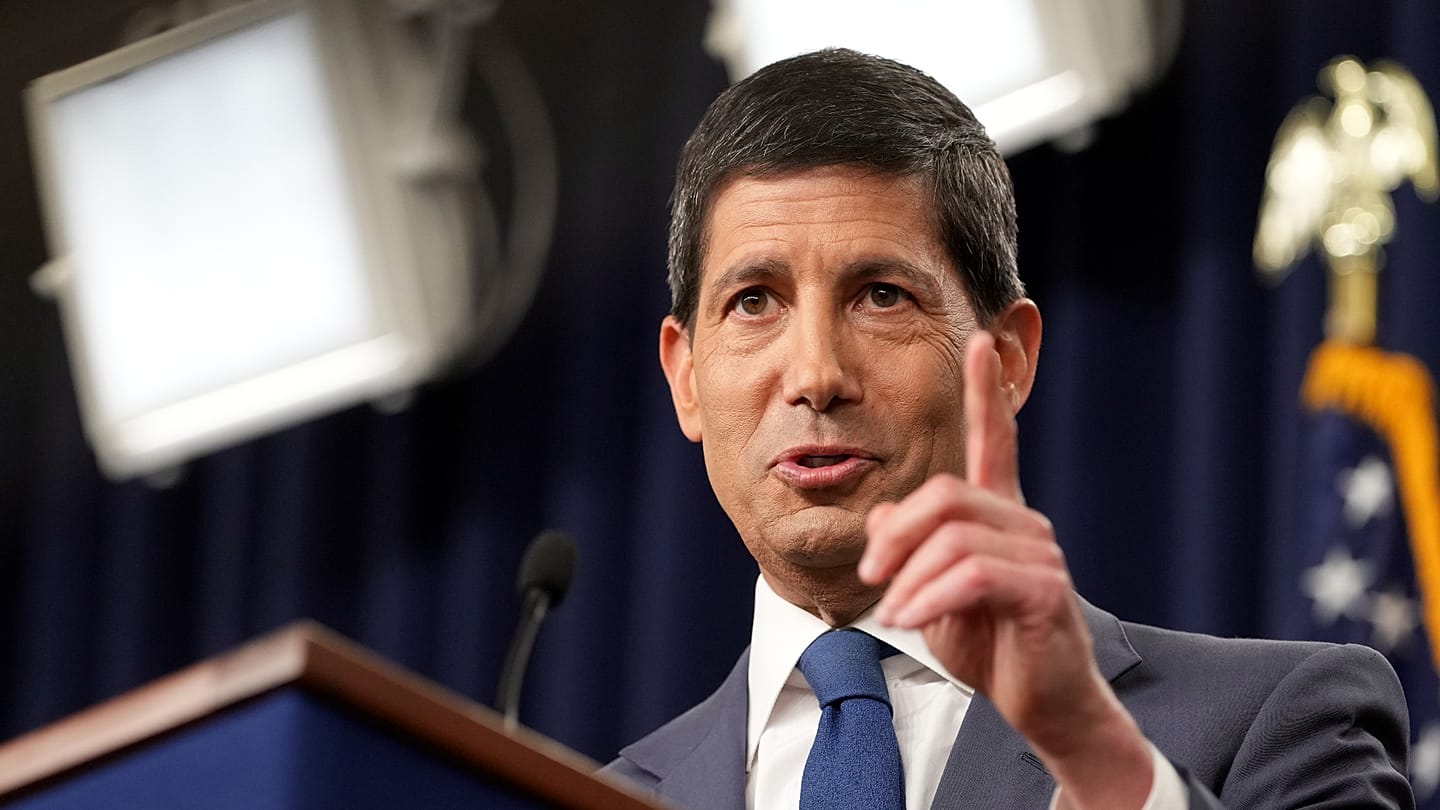
La Réserve fédérale américaine a relevé son taux directeur d’un quart de point, le portant à une fourchette de 3,75 % à 4 %. C’est la première hausse depuis juillet 2023, adoptée à l’unanimité — douze voix pour, zéro contre — sous la présidence de Kevin Warsh, nommé par Donald Trump lui-même.
Le Federal Open Market Committee (FOMC) a mis fin à une pause monétaire devenue de moins en moins défendable. Depuis décembre, les taux stagnaient entre 3,5 % et 3,75 %, tandis que la hausse des coûts énergétiques alimentait une inflation obstinément supérieure à l’objectif de 2 %. En juillet déjà, trois présidents de Fed régionales avaient voté en faveur d’un resserrement — une configuration dissidente sans précédent depuis 2016 dans un même sens. Plusieurs autres membres avaient ensuite conditionné leur soutien à un statu quo à une modération de l’inflation. Cette modération n’est pas venue.
L’indicateur privilégié par la Fed, l’indice des dépenses de consommation des ménages (PCE), s’est établi à 3,7 % en juin et en juillet, avec une composante sous-jacente à 3,3 %. Avant que la guerre en Iran ne fasse grimper les prix des carburants, cette inflation sous-jacente était déjà à 3 %. En août, les prix à la consommation sont restés à 3,4 %, mais la progression mensuelle de 0,4 % — la plus forte depuis mai — signale une diffusion progressive du choc énergétique dans l’économie réelle. L’inflation évolue au-dessus de l’objectif depuis plus de cinq ans.
Kevin Warsh avait, en pratique, pré-annoncé ce mouvement lors du symposium de Jackson Hole en août, déclarant qu’il aurait « du mal à considérer les conditions financières générales comme restrictives » et avertissant que, faute d’une convergence suffisamment rapide de l’inflation sous-jacente vers la cible, la Fed aurait encore « du travail à accomplir ». Les marchés l’ont pris au mot : l’outil FedWatch du CME évaluait à plus de 90 % la probabilité d’une hausse avant même l’annonce officielle.
La communication institutionnelle qui accompagne la décision mérite une attention particulière. Le communiqué publié par le FOMC se réduit à trois courts paragraphes — une brièveté inhabituelle par rapport aux standards récents — sans indication sur la trajectoire future des taux ni formule de précaution. « L’inflation reste élevée », y lit-on, et « la décision de politique monétaire prise aujourd’hui favorisera un retour plus rapide vers l’objectif de 2 % du comité ». Le mot « plus rapide » constitue un aveu implicite : le rythme précédent était insuffisant. Plus frappant encore, le comité écrit qu’il « garantira la stabilité des prix » — non pas qu’il « cherche à » ou « s’engage à », mais qu’il « garantira ». Cette formulation, quasi absente du lexique habituel de la Fed, traduit une posture délibérément ferme.
Sur le plan macroéconomique, le diagnostic du FOMC se veut résolument confiant. L’activité « progresse à un rythme soutenu », les dépenses intérieures « sont restées résilientes », la croissance de la productivité est « forte » et l’investissement en capital « robuste ». En dressant ce tableau, le comité invalide implicitement l’argument selon lequel des taux plus élevés compromettraient la croissance — argument que défend précisément Donald Trump depuis plusieurs mois. La Fed reconnaît toutefois que l’incertitude reste élevée, notamment en raison des « évolutions géopolitiques », formulation qui désigne le conflit iranien.
La dimension politique de cette décision est difficilement dissociable de sa portée technique. Trump réclamait depuis des mois des baisses de taux, estimant que les États-Unis devaient afficher les taux d’intérêt les plus bas du monde. Il avait choisi Warsh en partie dans cette perspective, et Warsh lui-même avait, lors de sa candidature au poste, évoqué une marge de baisse possible. Le contexte a été encore durci par le traitement infligé à son prédécesseur : Jerome Powell a été publiquement attaqué pour une supposée lenteur à agir, et le département américain de la Justice a ouvert une enquête pénale sur des déclarations qu’il avait faites devant le Congrès. Dans ce cadre, le vote unanime de mercredi contribue à restaurer, au moins symboliquement, la crédibilité d’indépendance de la Réserve fédérale en tant qu’institution.
Les paramètres techniques confirment que la Fed s’installe durablement à ce nouveau niveau. Le taux d’intérêt sur les réserves obligatoires passera à 3,90 % à compter de jeudi, le taux de crédit principal à 4 %, et les opérations permanentes de prises en pension seront rémunérées à 4 %. Sept banques fédérales de réserve régionales ont formellement demandé cette hausse du taux d’escompte. Le nouveau « dot plot » indique que douze des dix-huit membres du FOMC anticipent une hausse supplémentaire de 0,25 % d’ici la fin de l’année, ce qui porterait les taux à 4,125 %, tandis que quatre d’entre eux envisagent un niveau de 4,375 %.
La trajectoire projetée dépasse largement l’horizon 2025. Quatorze responsables prévoient que les taux finiront 2027 au-dessus de leur niveau actuel, et la médiane pour 2028 s’établit à 3,9 %, contre 3,4 % attendus précédemment. Le taux de long terme a lui aussi été relevé à 3,2 %, ce qui suggère que les membres du comité estiment, de manière croissante, que le taux neutre s’est structurellement déplacé vers le haut. Environ 53 % des économistes interrogés par Reuters anticipent au moins une nouvelle hausse d’ici fin mars, et les marchés à terme intègrent déjà d’autres ajustements pour 2026. Diane Swonk, économiste en chef de KPMG, a résumé la situation avec précision : ce quart de point constitue « un premier geste, pas le dernier ».