Une réalité technique que la géopolitique ne peut effacer
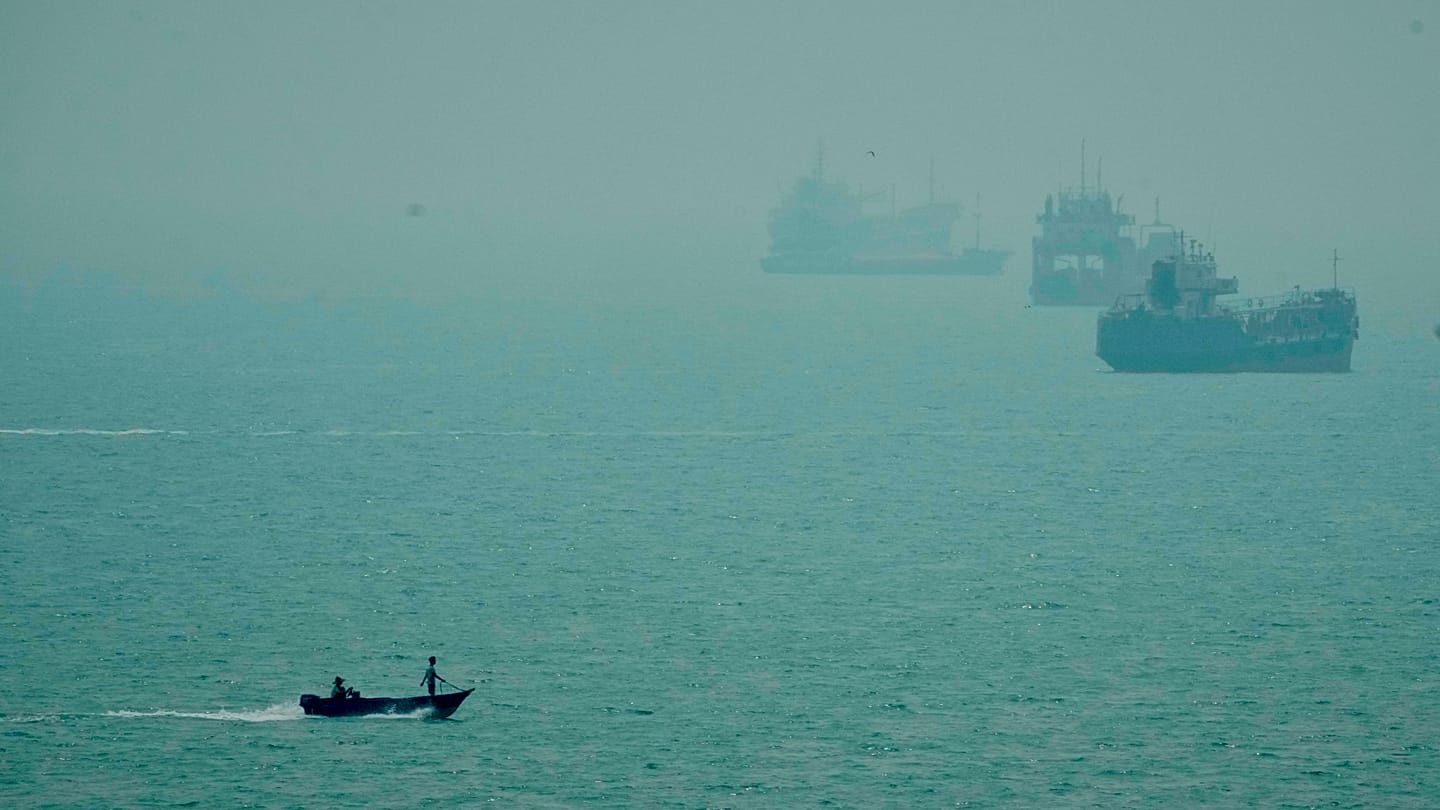
La thèse est simple, et les données la soutiennent : le Qatar ne peut pas contourner le détroit d’Ormuz par pipeline, et il le sait pertinemment. Ce que révèle cette position, au-delà de la contrainte physique, c’est la lucidité d’un État producteur qui refuse de laisser la rhétorique géopolitique primer sur la rationalité économique — une leçon que d’autres places financières, y compris en Europe, auraient intérêt à méditer.
Saad Sherida Al-Kaabi, ministre d’État aux Affaires énergétiques et directeur général de QatarEnergy, a fermement écarté toute option de gazoduc de contournement. La raison est d’ordre technique autant qu’économique : le GNL ne se transporte pas comme du gaz naturel classique. Acheminer du gaz via un pipeline terrestre imposerait la construction d’installations de liquéfaction entièrement nouvelles à l’autre extrémité — ce qui reviendrait à dupliquer les infrastructures colossales déjà en cours de déploiement à Ras Laffan dans le cadre de l’extension du champ North Field. Ce projet doit porter la capacité de production qatarie de 77 à 142 millions de tonnes par an d’ici 2030.
Al-Kaabi a également rejeté sans ambiguïté la prévision du secrétaire américain au Trésor Scott Bessent, selon laquelle le détroit d’Ormuz pourrait devenir « worthless » dans un délai de deux ans. Qualification retenue : « completely wrong ». Le détroit assure le transit de marchandises bien au-delà des hydrocarbures. Aucune alternative routière ou maritime ne peut absorber ces flux à court terme.
Des dommages réels, une résilience mesurée
Les attaques de mars contre Ras Laffan ont endommagé deux unités de production de GNL, réduisant la capacité d’exportation du Qatar d’environ 17 %. Les réparations sur ces deux unités s’étaleront sur trois ans. La remise en état d’une unité de conversion gaz-liquides endommagée est attendue pour le premier trimestre 2027. Premier train du projet North Field East : désormais prévu au premier semestre 2027, contre 2026 initialement. Des retards supplémentaires restent possibles si les perturbations logistiques empêchent la livraison des équipements.
Ces chiffres se lisent en parallèle d’un autre indicateur : le PIB qatari a reculé de 7 % en glissement annuel au premier trimestre 2026, selon les données officielles. Un recul significatif, qui traduit la vulnérabilité structurelle d’une économie encore fortement dépendante d’une voie maritime unique.
Hors Golfe, les nouvelles sont plus favorables. Le premier train du projet Golden Pass LNG, aux États-Unis, a commencé à expédier des cargaisons. Les deuxième et troisième trains doivent être pleinement opérationnels en 2026. Al-Kaabi anticipe que QatarEnergy deviendra le premier négociant mondial de GNL « in the very near future ».
Doha Investment : la réorganisation du capital souverain
C’est dans ce contexte de pression géostratégique que le Qatar déploie une réponse institutionnelle d’ampleur. Lors d’une édition spéciale du Qatar Economic Forum à New York, le Premier ministre cheikh Mohammed bin Abdulrahman Al Thani a annoncé la création de Doha Investment, une plateforme dédiée à la gestion et au développement du portefeuille domestique de la Qatar Investment Authority (QIA).
La distinction est importante. Doha Investment n’est pas la QIA. Elle en gère le segment national — soit 45 entreprises représentant environ un tiers des actifs du fonds souverain, actives sur plus de 80 marchés. Parmi elles : Qatar Airways Group, QNB Group, Ooredoo Group, Qatari Diar, Katara Hospitality et Hassad Food. En 2025, plus de 20 de ces entités ont dégagé un chiffre d’affaires annuel supérieur à 1 milliard de riyals qataris, soit environ 232 millions d’euros.
Le portefeuille couvre les services financiers, le transport et la logistique, les télécommunications, la technologie, l’immobilier, l’hôtellerie, l’alimentation et l’agriculture. Cheikh Faisal bin Thani Al Thani, ministre du Commerce et de l’Industrie, en prendra la direction générale.
La logique est cohérente : face à une exposition accrue aux risques géopolitiques sur les marchés d’exportation, le Qatar cherche à densifier et professionnaliser la gestion de ses actifs intérieurs, tout en attirant des capitaux privés étrangers pour financer sa diversification. Doha Investment jouera également un rôle d’interface avec les investisseurs locaux et internationaux, et devrait contribuer à développer de nouvelles activités dans les technologies avancées, l’industrie manufacturière, les chaînes d’approvisionnement et la santé.
L’implication : un modèle de souveraineté économique sous contrainte
Ce que révèle l’ensemble de ces annonces, c’est moins une stratégie de crise qu’un ajustement structurel accéléré par la contrainte. Le Qatar ne peut ni rerouter son GNL, ni ignorer la fragilité d’Ormuz. Il peut, en revanche, consolider la gouvernance de son capital souverain, diversifier ses revenus intérieurs et signaler aux marchés internationaux une continuité institutionnelle.
Pour les investisseurs opérant depuis la Suisse — qu’il s’agisse du Finanzplatz zurichois ou des gestionnaires genevois — la trajectoire qatarie illustre une vérité que Berne connaît bien : dans un environnement de pression externe croissante, la robustesse d’un État se mesure moins à sa capacité de résistance immédiate qu’à la qualité de ses structures de gestion du capital sur le long terme.