Un nouveau segment industriel émerge à mesure que les premières flottes électriques vieillissent
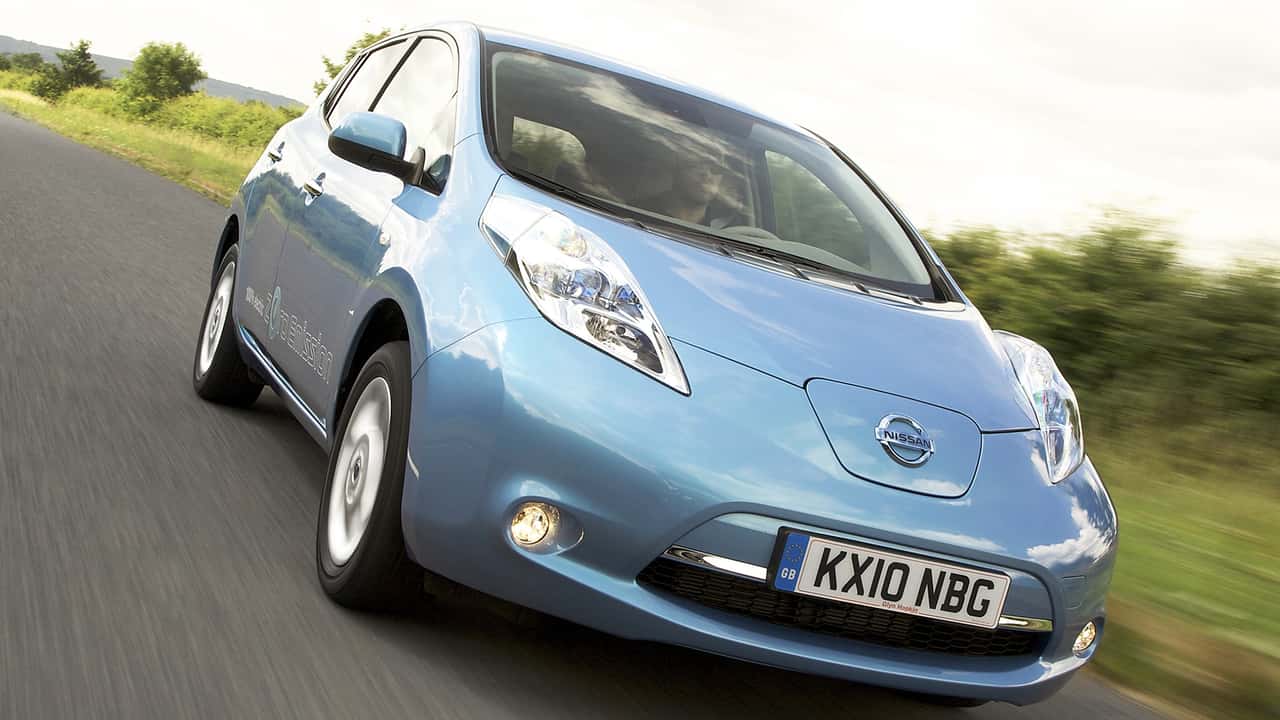
Les premières générations de véhicules électriques grand public, notamment la Nissan Leaf lancée en 2010 et la Renault Zoé commercialisée dès 2013, atteignent aujourd’hui la fin de leur cycle de vie automobile en Europe. Leurs propriétaires mettent ces véhicules à la casse ou voient expirer la garantie constructeur sur les batteries, libérant ainsi un flux croissant de cellules en fin d’usage. Ce phénomène, longtemps anticipé par les analystes du secteur, déclenche la structuration rapide d’un marché secondaire mondial dont la valeur potentielle se chiffre en centaines de milliards de dollars.
La société spécialisée Circunomics identifie trois débouchés principaux pour ces batteries usagées : le remplacement dans d’autres véhicules d’occasion, le stockage stationnaire sur réseau électrique, et le recyclage des matériaux constitutifs. Selon Felix Wagner, PDG de Circunomics, l’essor de cet après-vente représente une étape décisive dans la maturité économique de la mobilité électrique. Une suroffre structurelle maintient toutefois une pression à la baisse sur les prix, tempérant les marges à court terme pour les acteurs de la filière.
Pendant des années, le coût élevé du remplacement de batterie figurait parmi les principaux arguments des sceptiques de la transition électrique. Les données sectorielles disponibles suggèrent désormais qu’une facture de remplacement ne constitue plus nécessairement la catastrophe financière que ses détracteurs prédisaient, dans la mesure où un marché de l’occasion organisé absorbe une partie significative de ces composants.
Des projections économiques à trois chiffres pour le milieu des années 2030
Une étude conjointe conduite par Axa Novi et Wolk & Nikolic After Sales Intelligence fournit les estimations les plus précises disponibles à ce jour. Le marché mondial de l’après-vente des batteries pour véhicules électriques pourrait dépasser les 100 milliards de dollars d’ici le milieu des années 2030, avec une trajectoire haute atteignant près de 216 milliards de dollars. Ces chiffres positionnent ce segment comme l’un des plus dynamiques de l’ensemble de la chaîne de valeur automobile, à égalité avec certains marchés de pièces mécaniques traditionnelles.
L’âge moyen du parc de voitures électriques d’occasion monte à 11,1 ans, un indicateur qui confirme que les premières Zoé phase 1, les Leaf de première génération et les Tesla Model S antérieures à 2018 basculent massivement vers le marché des pièces détachées. Ce glissement générationnel ouvre des opportunités structurées aussi bien pour les professionnels indépendants de la réparation que pour les acteurs spécialisés dans l’économie circulaire automobile, un secteur que la Suisse, en tant que place industrielle et financière, suit de près compte tenu de ses engagements climatiques fédéraux.
Le stockage stationnaire, vitrine concrète de la seconde vie des batteries
Le stockage stationnaire d’énergie constitue l’application la plus visible et la plus documentée de cette seconde vie. Le groupe Renault-Nissan a annoncé la création d’un système de stockage parmi les plus importants jamais construits en Europe, reposant sur plus de 2 000 batteries usagées issues de Leaf et de Zoé. Cette installation offre une capacité minimale de 60 MWh, soit l’équivalent de la consommation électrique journalière d’une ville de 5 000 habitants. Un tel déploiement démontre que la valeur résiduelle de ces batteries, même dégradées, reste exploitable à l’échelle industrielle.
Ce qui constituait jusqu’à récemment un espace de réparation expérimental et confidentiel se transforme en une filière mondiale organisée. Les trois voies de valorisation, à savoir la réutilisation en véhicule, le stockage sur réseau et le recyclage des matières premières, ne s’excluent pas mutuellement : elles forment un continuum de valeur décroissante que les opérateurs spécialisés apprennent à arbitrer en fonction des cours des métaux, de la capacité résiduelle des cellules et des exigences réglementaires propres à chaque marché.
La structuration de cette filière soulève par ailleurs des questions de souveraineté industrielle pertinentes pour les économies européennes, dont la Suisse, qui dépendent de chaînes d’approvisionnement en lithium, cobalt et nickel largement contrôlées par des acteurs non européens. Un marché secondaire organisé des batteries usagées réduit mécaniquement la dépendance aux importations de matières premières vierges, un argument de poids dans le contexte des discussions bilatérales en cours entre Berne et Bruxelles sur les questions énergétiques et industrielles.